
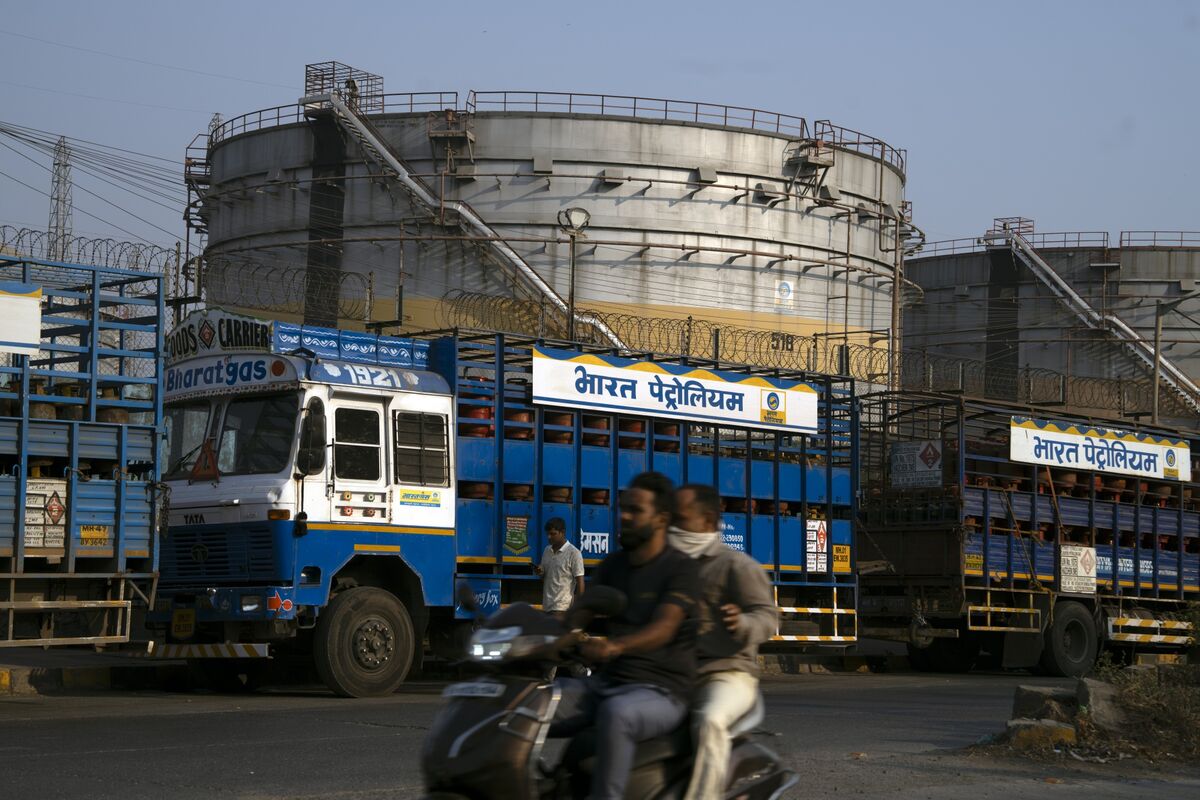
Ausländische Investoren verkaufen indische Anlagen erneut aufgrund steigender Ölpreise und steigender globaler Renditen, wodurch eine jüngste Erholung der Nachfrage gefährdet wird. Globale Fonds haben in diesem Monat bisher lokale Aktien im Wert von 2,1 Milliarden Dollar verkauft, nachdem es zwei aufeinanderfolgende Monate der Käufe gegeben hatte. Auch die Abflüsse aus indexfähigen Staatsanleihen nehmen zu: Ausländer haben in diesem Monat Staatsanleihen im Wert von 1,1 Milliarden Dollar verkauft — auf Kurs für den größten Abfluss seit März — nach Rekordzuflüssen im Juni. Trotz starker Zuflüsse aus einem speziellen Dollar-Einlagenprogramm gehört die Rupie zu den schwächsten Währungen in Asien dieses Quartals, während die Rendite zehnjähriger Staatsanleihen diese Woche ein Zweijahreshoch erreichte.
Dieser erneute Verkauf erstickt eine nascent Erholung der ausländischen Nachfrage nach einem beispiellosen Zeitraum der Unterperformance indischer Aktien gegenüber regionalen Konkurrenten. Die wiedererstarkenden Ölpreise belasten die Rupie und treiben die Inflation in einer Wirtschaft an, die stark von Importen abhängig ist, wodurch den Entscheidungsträgern nur wenig Spielraum bleibt, um die Märkte zu stützen, obwohl zuvor eine Reihe von Maßnahmen ergriffen wurde, um ausländisches Kapital anzulocken. „Öl wird der entscheidende Faktor sein, der bestimmt, ob Indien erneute ausländische Kapitalabflüsse sehen wird“, sagte Gautam Chhaochharia, Leiter der globalen Märkte für Indien bei UBS Group AG. Die Bank erwartet, dass indische Aktien in naher Zukunft innerhalb eines Bereichs bleiben werden, wobei Bewertungen, Aktienangebot und hohe Ölpreise wahrscheinlich das Potenzial für Gewinne beschränken werden.
Trotz der Verkäufe im September haben ausländische Fonds seit Juli netto 2,7 Milliarden Dollar indische Aktien gekauft, wodurch das Land auf Kurs für seinen ersten Quartalszufluss seit April-Juni des Vorjahres gebracht wird. Entscheidungsträger haben ebenfalls Schritte unternommen, um die Rupie zu stützen. Banken haben 133 Milliarden Dollar aus einem speziellen Diaspora-Programm erhalten. Diese Dollar wurden mit der Reserve Bank of India getauscht, wodurch die Reserven vorübergehend auf einen Rekordwert von 785,7 Milliarden Dollar erhöht wurden. Dennoch verkauft die Zentralbank Dollar, um die Rupie zu stützen, da hohe Energiepreise Druck auf die Währung ausüben.
„Der jüngste ausländische Verkauf sollte hauptsächlich im Kontext der breiteren Korrektur des globalen Anleihenmarktes betrachtet werden, und nicht als eine grundlegende Neubewertung Indiens“, sagte Fesa Wibawa, Investment Manager für festverzinsliche Wertpapiere in Asien bei Aberdeen Investments. Dieser Rückzug bietet die Möglichkeit, die Exposition schrittweise zu erhöhen, sagte er. Dennoch machen höhere globale Renditen es Indien schwer, ausländisches Kapital anzuziehen, da Investoren sich von den meisten Emerging Markets zurückziehen. Ausländische Fonds haben seit Ende 2024 mehr als 45 Milliarden Dollar aus indischen Aktien abgezogen, teilweise weil das Geld in nördliche asiatische Märkte mit Bezug auf den KI-Handel geflossen ist.
Die Schwäche der Rupie und die Kosten für die Absicherung gegen weitere Rückgänge mindern auch die Dollar-Renditen aus indischen Anlagen. Gleichzeitig tragen steigende Erwartungen an Zinserhöhungen durch die Zentralbank zur Unruhe über die Wachstumsaussichten sowohl für Anleihen- als auch für Aktieninvestoren bei. Aktienbewertungen erhöhen ebenfalls die Herausforderung. Der weitere MSCI Inc-Maßstab für indische Aktien handelt weiterhin mit einem Aufschlag gegenüber asiatischen Aktien, obwohl er auf sein schlimmstes Jahr seit 2011 zusteuert. Die Gewinne des 160-plus-Mitglieder-Index werden für 2027 mit einem Anstieg von 13 % erwartet — das langsamste Wachstum unter den wichtigsten Peer-Gruppen einschließlich China, Südkorea und Taiwan. Bei erhöhten Renditen auf entwickelten Märkten verlangen Investoren ein stärkeres Gewinnwachstum, um diesen Aufschlag zu rechtfertigen.
„Obwohl Indiens makroökonomische Pufferschichten durch FCNR-Zuflüsse gestiegen sind, sind Kapitalfluchtrisiken ebenfalls gestiegen aufgrund von Zinserhöhungen in entwickelten Märkten“, schrieb Kunal Vohra, Stratege bei BNP Paribas SA, in einer Notiz dieser Woche. „Ri...