
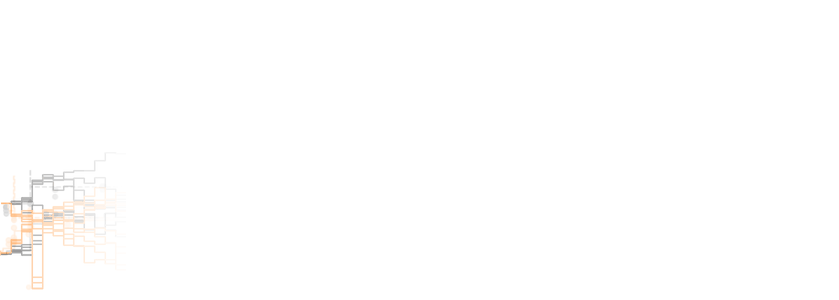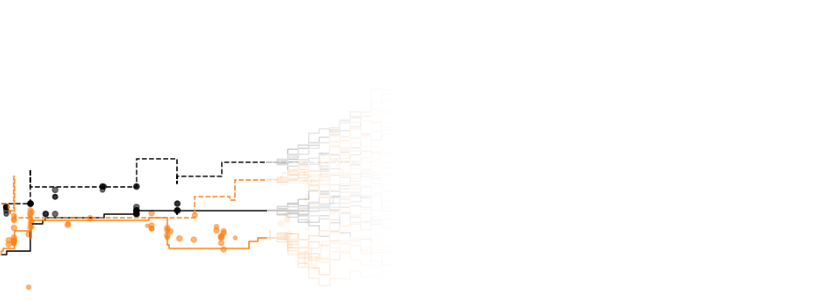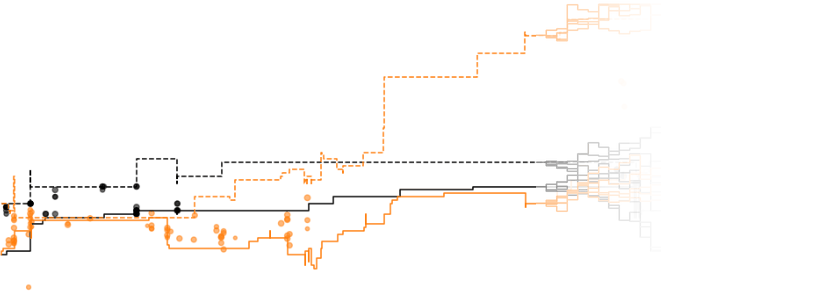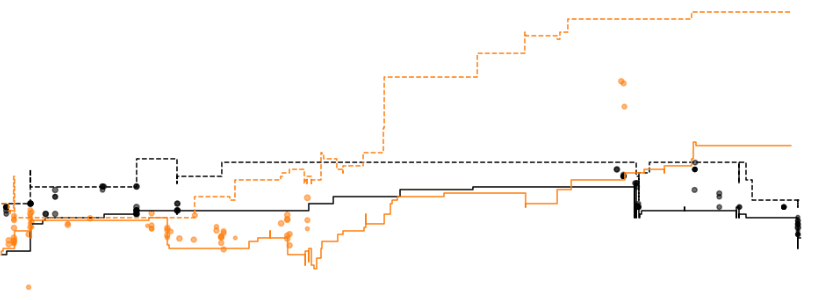
在量化金融中,生成模型比预测模型少见,但一个暑期实习项目探索了使用自回归扩散来合成市场数据事件。该研究实习生Kavish构建了一个模型,不仅生成价格预测,还生成完整的订单簿事件——包括时间、订单类型和价格——将市场数据视为序列、多模态信号。市场数据同时具备离散和连续特征:订单簿更新是离散动作,但价格和时间具有高基数或本质上是连续的,具有‘铜线’等尖峰分布以及在整数时间周围的涌入模式。Kavish使用四年美国股票数据训练了一个编码器-扩散架构,使用因果掩码Transformer编码器生成潜在嵌入。在训练过程中,事件种类头预测交易与BBO更新,而扩散头生成价格和经历时间等连续特征。该模型发现,标准DDPM发散,但流匹配效果更好。完全连续的扩散未能捕捉真实市场数据的锯齿状特性,尝试通过平滑或离散化处理点质量阐明了可行生成模型的路径。
来源: Hacker News · 由HeadlinesBriefing整理摘要