
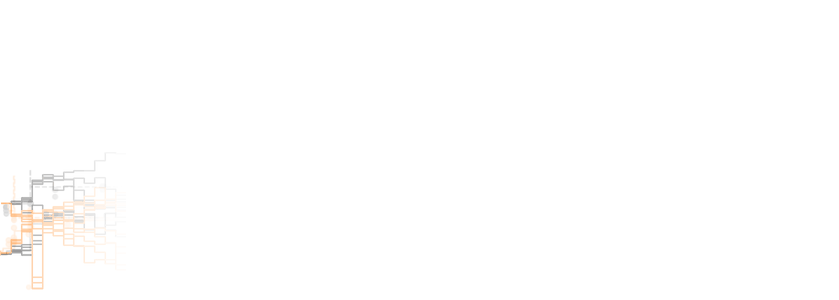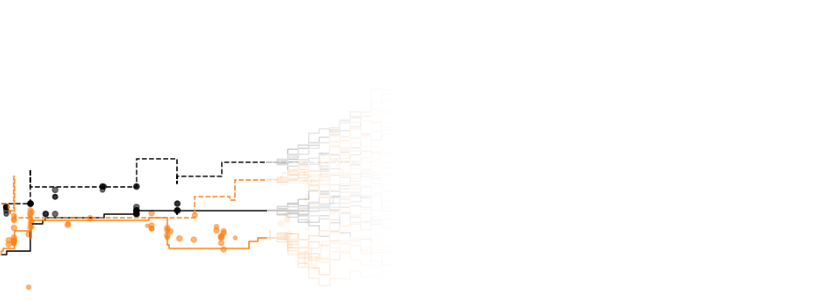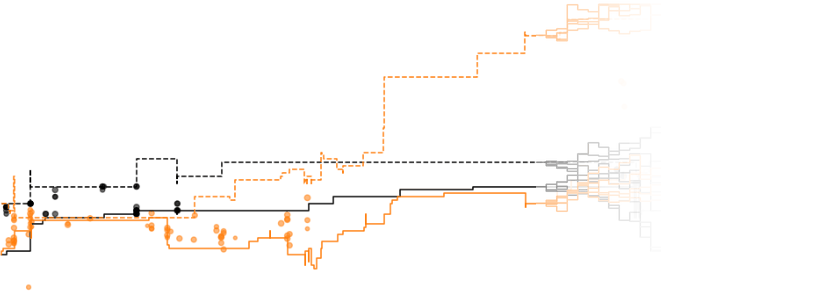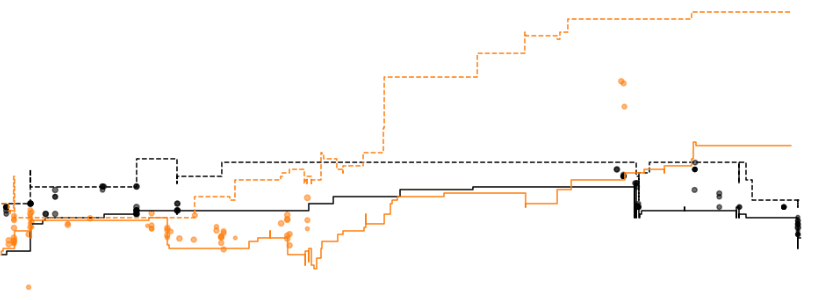
في التمويل الكمي، النماذج التوليدية أقل شيوعًا من النماذج التنبؤية، لكن مشروع تدريبي صيفي استكشف استخدام التشتت التسلسلي لتوليد أحداث بيانات السوق. قام باحث التدريب، Kavish، ببناء نموذج لا يولد فقط توقعات الأسعار، بل أحداث كتب الأوامر الكاملة—بما في ذلك الوقت، نوع الأمر، والسعر—بمعاملة بيانات السوق كإشارة تسلسلي ومتعدد الوسائط. تتميز بيانات السوق بخصائص منقطعة ومستمرة: تحديثات كتب الأوامر هي إجراءات منقطعة، لكن السعر والوقت имеют كثافة عالية أو هي بشكل طبيعي مستمرة، مع توزيعات مدببة مثل 'pennying' ووصولات متجمعة حول الأوقات الكاملة. نموذج Kavish أربعة أعوام من بيانات الأسهم الأمريكية، باستخدام بنية مشفر-مشتت مع محول Encoder ماسك causally لإنتاج تضمينات Latent. أثناء التدريب، توقعت رأس نوع الحدث Trade vs. تحديث BBO، بينما Generated رأس الانتشار خصائص مستمرة مثل السعر والوقت المنقضي. اكتشف النموذج أن DDPM القياسي تباين، لكن matching التدفق Perform أفضل. فشلت الانتشار المستمر في capture الطبيعة الخشنة لبيانات السوق الحقيقية، وحاولت التعامل مع الكتل النقطية عبر التنعيم أو التقسيم، أوضحت الطريق أمام نموذج توليدي قابل للتطبيق لبيانات السوق.
المصدر: Hacker News · لخّصه HeadlinesBriefing