
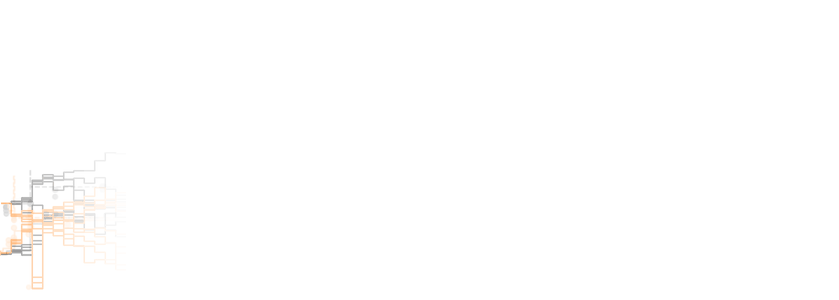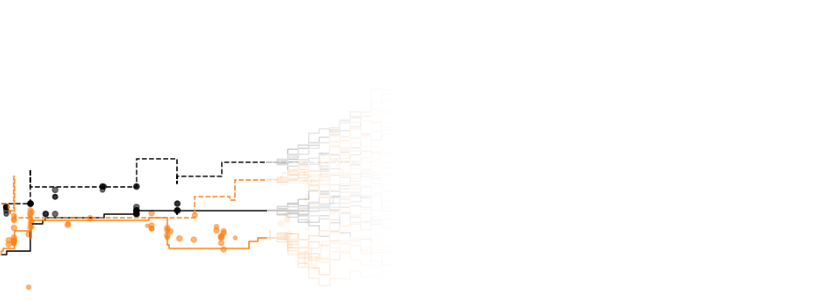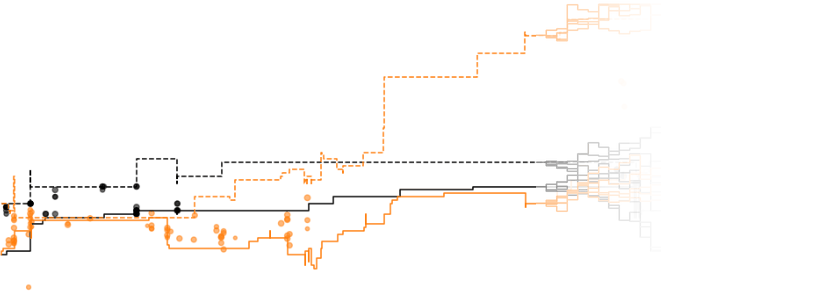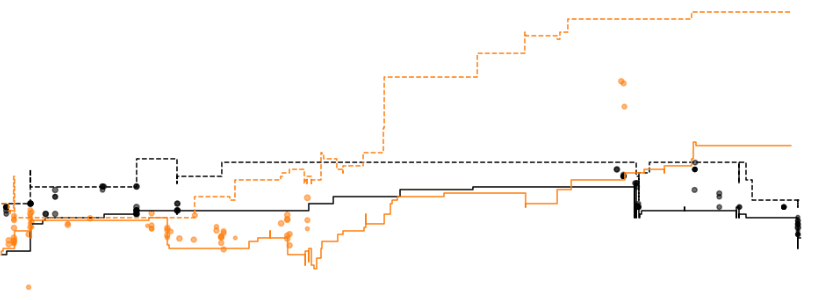
В количественном финансировании генеративные модели встречаются реже, чем предсказательные, но летний стажерский проект исследовал использование авторегрессионного диффузиона для синтеза рыночных данных. Исследователь стажировки, Kavish, построил модель, которая не только предсказывает цены, но и генерирует полные события стакана ордеров—включая время, тип ордера и цену—обрабатывая рыночные данные как последовательный, мультимодальный сигнал. Рыночные данные обладают как дискретными, так и непрерывными характеристиками: обновления стакана ордеров — дискретные действия, но цена и время имеют высокую cardinality или являются непрерывными по природе, с пиковыми распределениями, как 'pennying' и приступами вокруг целых чисел. Kavish моделировал четыре года данных США по акциям, используя архитектуру encoder-diffuser с causally маскированным трансформер-энкодером для получения латент-эмбеддингов. Во время обучения голова события предсказывала trade vs. BBO update, а голова диффузии генерировала непрерывные характеристики, такие как цена и прошедшее время. Модель обнаружила, что стандартный DDPM diverged, но flow matching perform better. Полная непрерывная диффузия не смогла 포착нуть Jaggedness настоящих рыночных данных, и попытки обработать punt masses через сглаживание или дискретизациюclarified the path forward для viable generative model of market data.
Источник: Hacker News · Сводку подготовил HeadlinesBriefing