
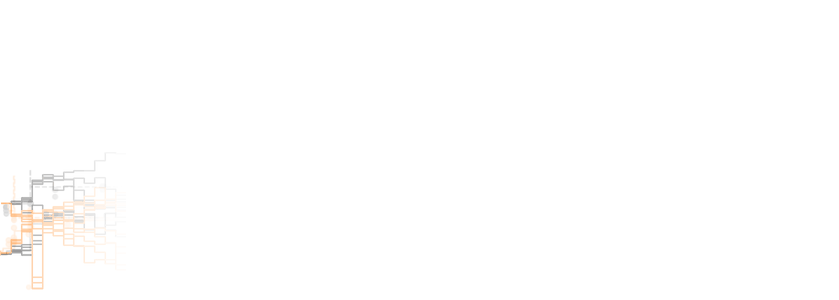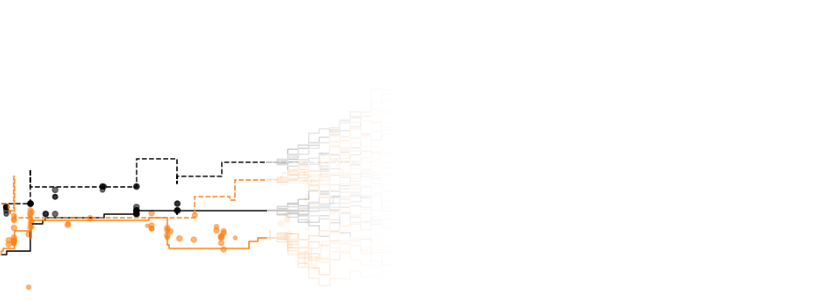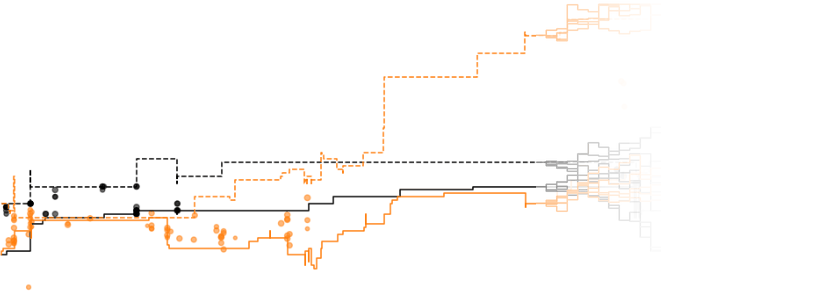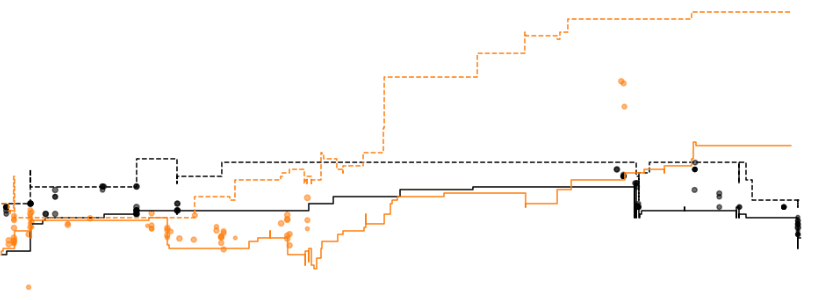
定量金融では、生成モデルは予測モデルより少ないが、夏季インターンシッププロジェクトでは、自回帰拡散を使用して市場データイベントを合成することを探究した。研究インターンのKavishは、単に価格予測だけでなく、タイミング、注文種類、価格を含む完全なオーダーブックイベントを生成するモデルを構築しました。市場データは離散的かつ連続的な特徴を両方持っています:オーダーブックの更新は離散的アクションですが、価格と時間は高いカーディナリティを持つか、本質的に連続的です。「pennying」のような尖った分布と整数時間周囲のバースト到着を持っています。Kavishは4年間の米国株式データを使用し、因果マスクTransformerエンコーダを使用して潜在埋め込みを生成するエンコーダ-ディフューザーアーキテクチャを使用しました。訓練中、イベント種別ヘッドはtrade vs. BBO更新を予測し、ディフューザーヘッドは価格と経過時間などの連続特徴を生成しました。モデルは標準DDPMが発散することを発見しましたが、フロー マッチングの方がうまくいきました。完全連続の拡散はリアルな市場データのギザギザした性質を捉えられず、点質量を滑らかにするか離散化する試みは、実用的な市場データ生成モデルの道筋を明確にしました。
出典: Hacker News · 要約:HeadlinesBriefing