
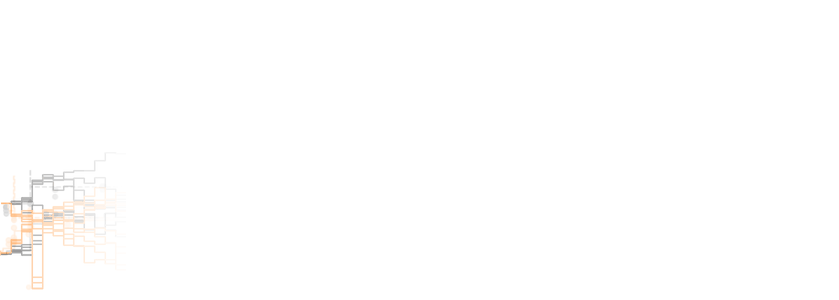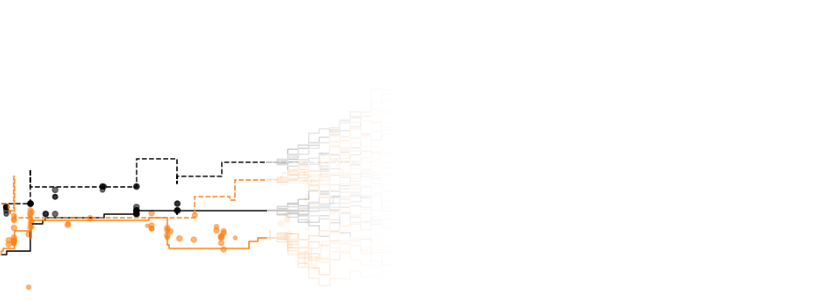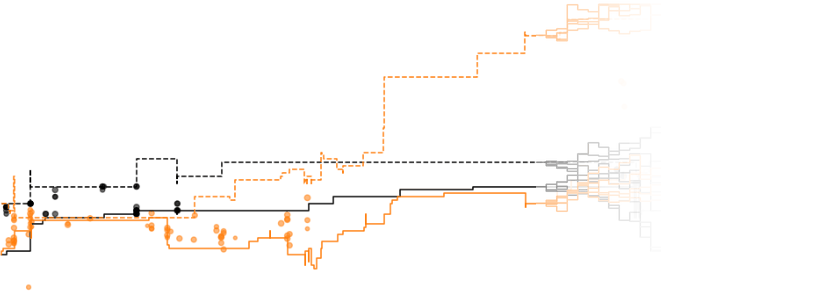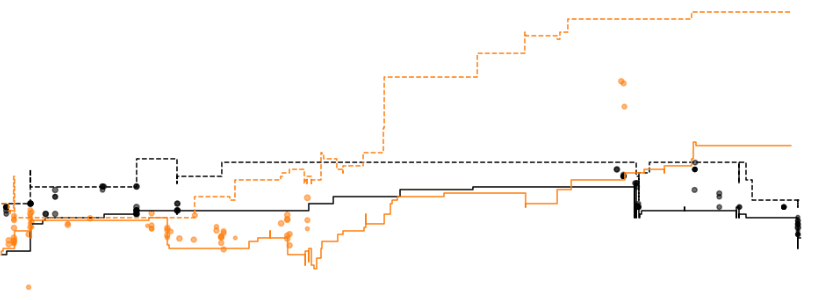
En finance quantitative, les modèles génératifs sont moins courants que les modèles prédictifs, mais un projet d'été a exploré l'utilisation de la diffusion autogressionnelle pour synthétiser des données de marché. L'étudiant en recherche, Kavish, a construit un modèle pour générer non seulement des prédictions de prix, mais aussi des événements complets du carnet d'ordres—incluant le temps, le type d'ordre et le prix—en traitant les données de marché comme un signal séquentiel et multimodal. Les données de marché exhibent à la fois des caractéristiques discrètes et continues : les mises à jour du carnet d'ordres sont des actions discrètes, mais le prix et le temps ont une haute cardinalité ou sont intrinsèquement continus, avec des distributions pointues comme 'pennying' et des arrivées groupées autour des entiers.
Kavish a modélisé quatre ans de données d'actions américaines, utilisant une architecture encodeur-diffuseur avec un encodeur Transformer masqué causally pour produire des embeddings latents. Pendant l'entraînement, une tête de type d'événement a prédit échange vs. mise à jour BBO, tandis que la tête de diffusion a généré des caractéristiques continues comme le prix et le temps écoulé. Le modèle a constaté que le DDPM standard a divergé, mais le matching de flux a mieux fonctionné.
La diffusion continue a échoué à capturer la nature dentelée des données de marché réelles, et les tentatives de gérer les masses ponctuelles par lissage ou discrétisation ont clarifié la voie à suivre pour un modèle génératif viable de données de marché.
Source: Hacker News · Résumé par HeadlinesBriefing