
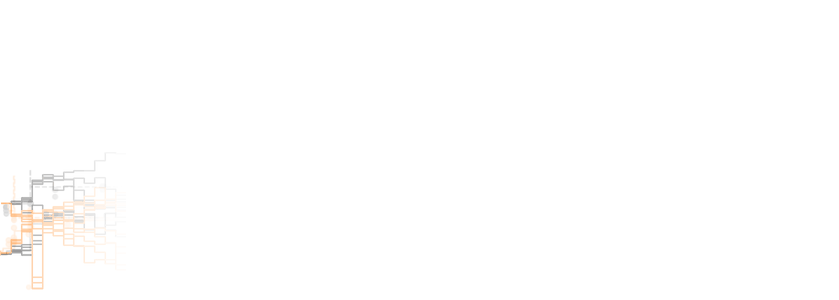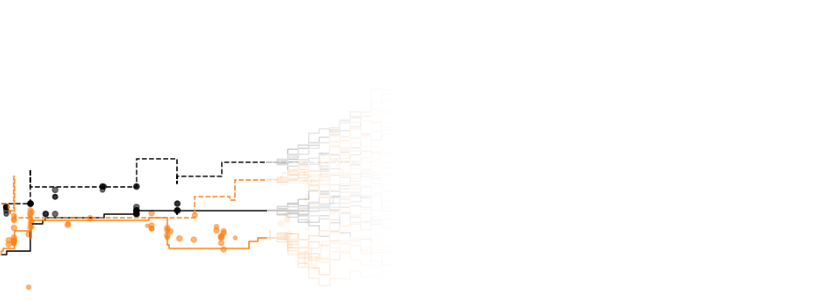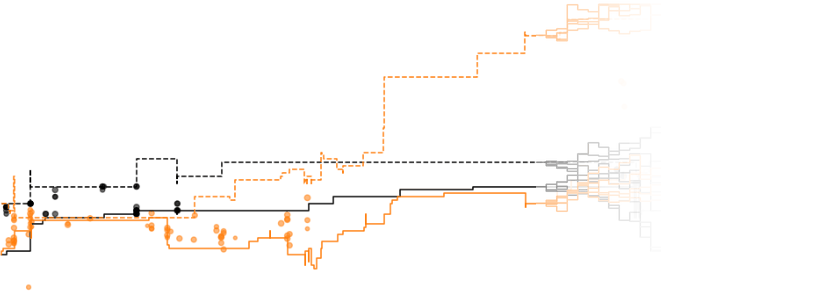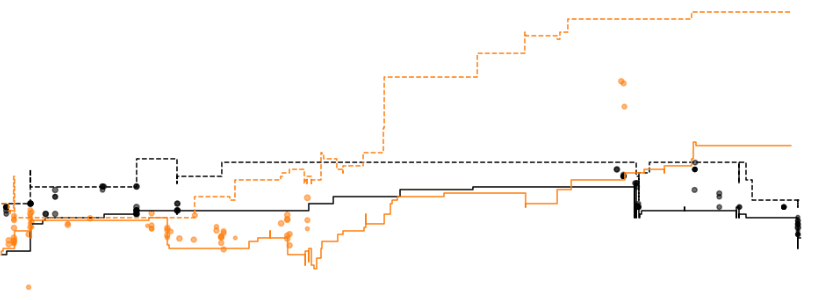
वित्तीय गणना में, जनरेटिव मॉडल्स की तुलना में predictive मॉडल्स कम आम हैं, लेकिन एक गर्मी के इंटर्न प्रोजेक्ट ने autoregressive diffusion का उपयोग करके बाजार डेटा घटनाओं को संश्लेषित करने का पता लगाया। शोध इंटर्न, Kavish, ने एक मॉडल बनाया जो सिर्फ कीमत की भविष्यवाणी नहीं करता, बल्कि पूरा ऑर्डर बुक इवेंट—समय, ऑर्डर प्रकार, और कीमत—जनरेट करता है, बाजार डेटा को एक sequential, multimodal संकेत के रूप में मानते हुए। बाजार डेटा दोनों discrete और continuous विशेषताओं को दर्शाता है: ऑर्डर बुक अपडेट discrete कार्रवाई हैं, लेकिन कीमत और समय में उच्च cardinality है या inherently continuous है, 'pennying' जैसे स्पाइकी वितरण और पूरे नंबर के समय के आसपास bursty arrivals के साथ। Kavish ने चार साल की अमेरिकी इक्विटी डेटा का उपयोग किया, एक encoder-diffuser वास्तुकला के साथ एक causal masked Transformer encoder का उपयोग करके latent embeddings उत्पन्न किया। प्रशिक्षण के दौरान, एक event-kind head ने trade vs. BBO update की भविष्यवाणी की, जबकि एक diffusion head ने price और elapsed time जैसे continuous features जनरेट किए। मॉडल ने पाया कि standard DDPM diverged, but flow matching perform better. Fully continuous diffusion real market data की jaggedness को capture करने में विफल रहा, और point masses को हैंडल करने के लिए smoothing या discretization के प्रयास ने viable generative model of market data के लिए path forward को clarified किया।
स्रोत: Hacker News · HeadlinesBriefing द्वारा सारांशित