
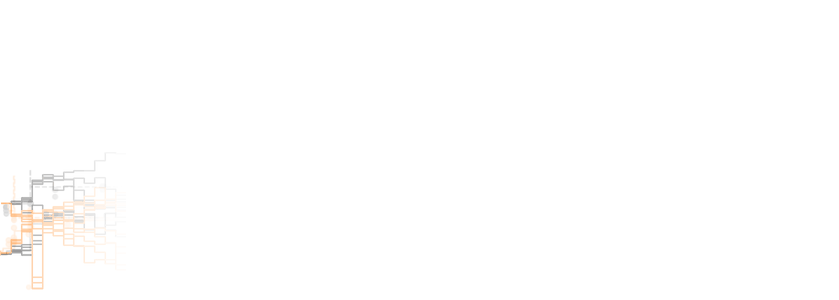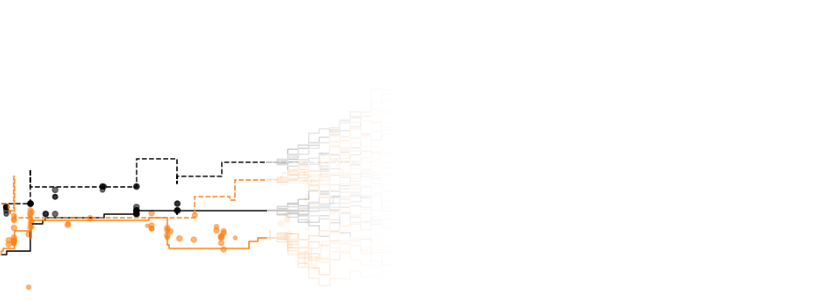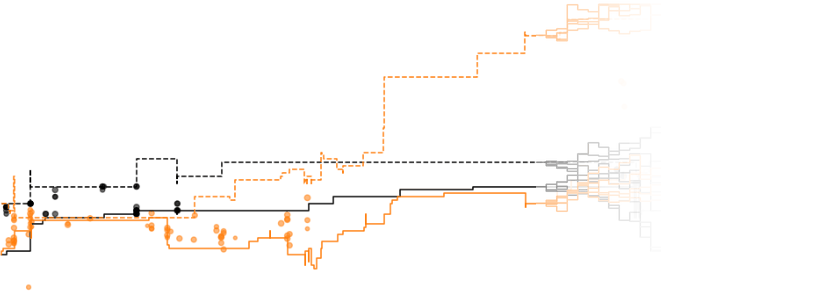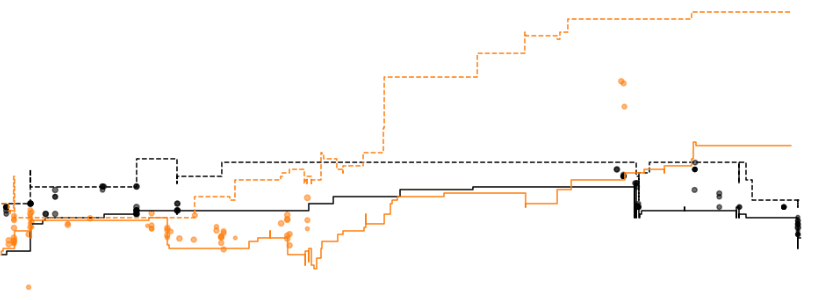
Em finanças quantitativas, modelos generativos são menos comuns que modelos preditivos, mas um projeto de verão explorou o uso de diffusion autoregressiva para sintetizar dados de mercado. O pesquisador de estágio Kavish construiu um modelo para gerar não apenas previsões de preço, mas eventos completos de book de ordens—incluindo tempo, tipo de ordem e preço—tratando dados de mercado como um sinal sequencial e multimodal. Os dados de mercado exibem tanto características discretas quanto contínuas: atualizações do book de ordens são ações discretas, mas preço e tempo têm alta cardinalidade ou são intrinsecamente contínuos, com distribuições pontudas como 'pennying' e chegadas agrupadas em torno de números inteiros.
Kavish modelou quatro anos de dados de ações dos EUA, usando uma arquitetura encoder-diffuser com um encoder Transformer com mascaramento causal para produzir embeddings latentes. Durante o treinamento, uma cabeça de tipo de evento previu trade vs. BBO update, enquanto uma cabeça de difusão gerou características contínuas como preço e tempo decorrido. O modelo descobriu que o DDPM padrão divergiu, mas o flux matching funcionou melhor.
Difusão totalmente contínua falhou em capturar a natureza dentada dos dados de mercado reais, e tentativas de lidar com massas pontuais usando suavização ou discretização aclararam o caminho adiante para um modelo generativo viável de dados de mercado.
Fonte: Hacker News · Resumido por HeadlinesBriefing