
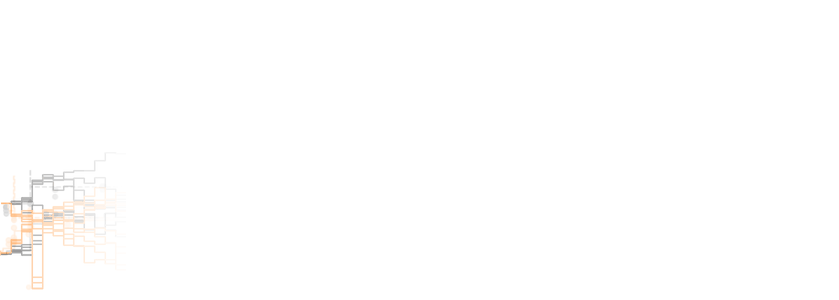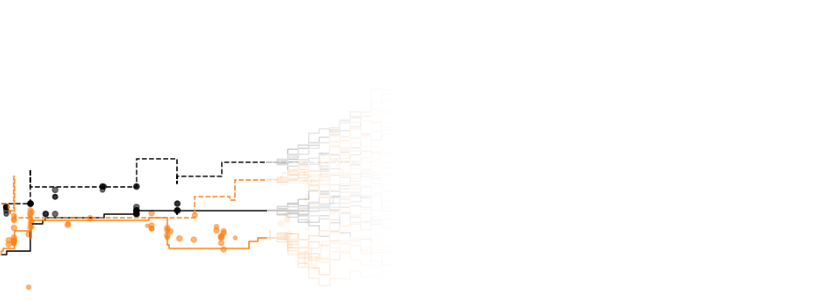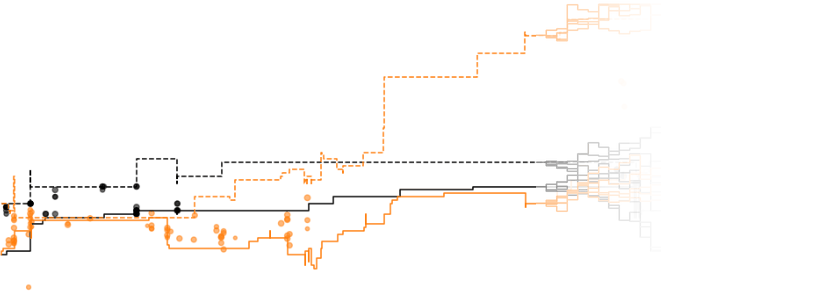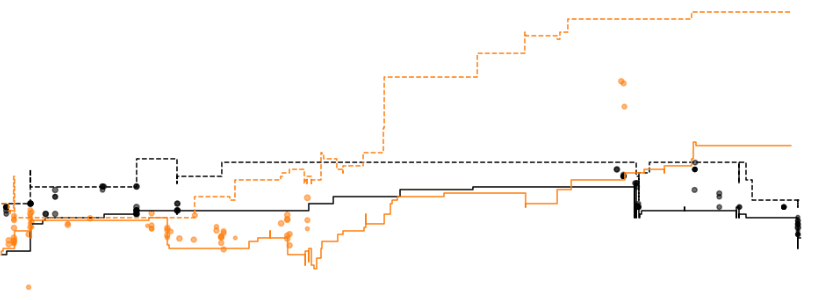
In der quantitativen Finanzwirtschaft sind generative Modelle seltener als prädiktive, aber ein Sommerpraktikumsprojekt untersuchte die Verwendung von autoregressive Diffusion zur Synthese von Marktdaten. Der Forschungspraktikant Kavish baute ein Modell, das nicht nur Preisvorhersagen generiert, sondern vollständige Order-Buch-Ereignisse—einschließlich Zeit, Orderart und Preis—indem es Marktdaten als sequenzielles, multimodales Signal behandelt. Marktdaten zeigen sowohl diskrete als auch kontinuierliche Eigenschaften: Order-Buch-Updates sind diskrete Aktionen, aber Preis und Zeit haben eine hohe Kardinalität oder sind inhärent kontinuierlich, mit spitzen Verteilungen wie 'pennying' und burstigen Ankünften um ganze Zahlen.
Kavish hat vier Jahre US-Aktiendaten modelliert, unter Verwendung eines encoder-diffuser-Architektur mit einem kausal maskierten Transformer-Encoder, um latente Embeddings zu erzeugen. Während des Trainings vorhergesagt ein Event-Kind-Head Trade vs. BBO-Update, während ein Diffusionskopf kontinuierliche Merkmale wie Preis und vergangene Zeit generierte. Das Modell fand heraus, dass standard DDPM divergierte, aber Flow Matching besser funktionierte.
Vollständig kontinuierliche Diffusion schaffte es nicht, die raue Natur echter Marktdaten zu erfassen, und Versuche, Punktmassen über Glättung oder Diskretisierung zu handhaben, klärten den Weg für ein valides generatives Modell von Marktdaten.
Quelle: Hacker News · Zusammengefasst von HeadlinesBriefing