
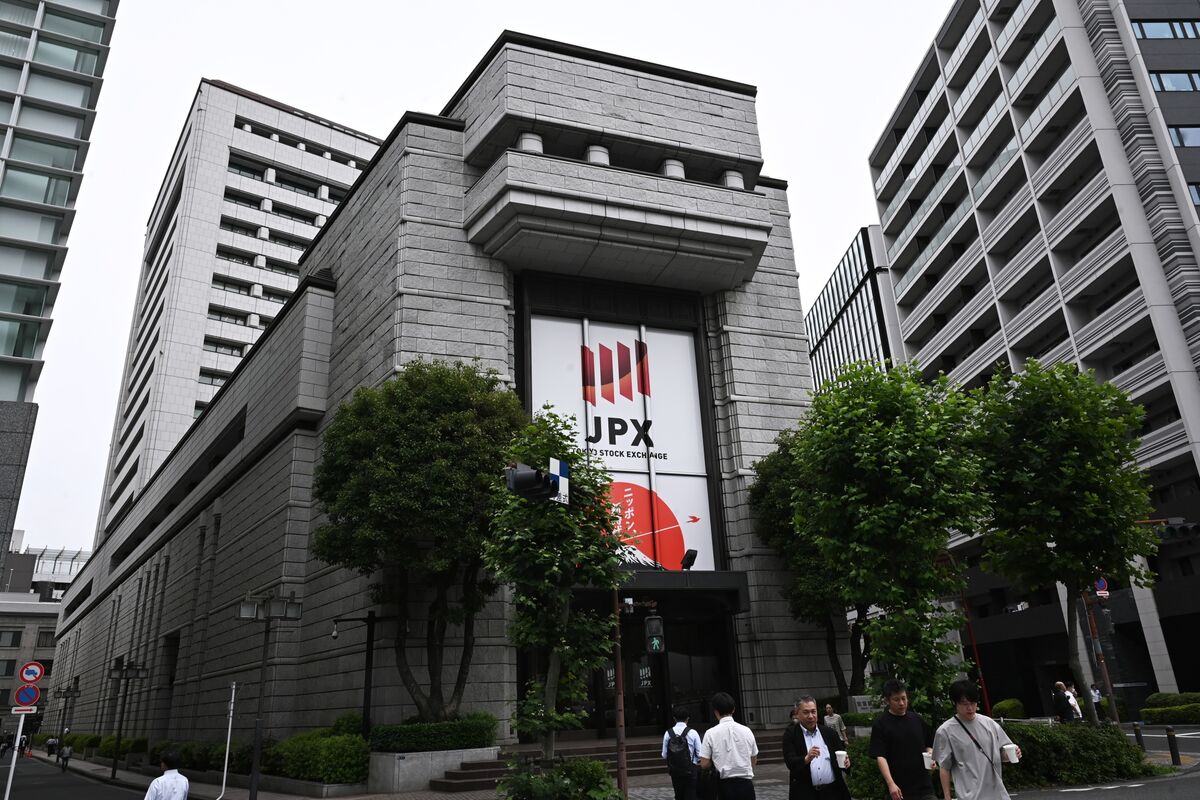
La sécheresse des opérations au Japon réduit les levées de fonds par IPO à leur plus bas niveau en 14 ans. Le financement par introductions en bourse au Japon se tarit, en contraste avec un boom des opérations dans toute l'Asie, après des changements réglementaires et un manque de sociétés liées à l'intelligence artificielle qui ont épuisé le pipeline d'inscriptions. Le nombre de premières introductions en bourse est tombé à 32 à la fin septembre, le plus bas sur neuf mois depuis 2012, selon des données compilées par Bloomberg. Des entreprises telles que le fournisseur d'applications de taxis Go Inc. sont tombées à leur plus bas niveau en quatre ans, même alors que le financement augmentait dans le reste de l'Asie. Alors que les entreprises le long de la chaîne d'approvisionnement en IA ont stimulé les opérations dans le monde entier, le Japon n'a pas encore égalé la vague de startups capables de captiver l'imagination des investisseurs, comme en Chine. Certains candidats à l'introduction en bourse ont également été découragés par le plan de la Bourse de Tokyo visant à relever le seuil pour que les entreprises restent inscrites dans sa section de démarrage, dans le cadre de ses efforts pour attirer davantage d'émetteurs de qualité.
"De plus en plus d'entreprises ont décidé que maintenant n'était pas le moment d'entrer en bourse", a déclaré Masahito Watanabe, responsable du département des introductions en bourse chez Mizuho Securities Co., ajoutant qu'il faut au moins deux à trois ans pour préparer des candidats à une cotation au Japon. À partir de 2030, la bourse de Tokyo exigera que les entreprises du marché de la croissance aient une valeur marchande d'au moins ¥10 milliards (63,2 millions de dollars) après cinq ans pour rester inscrites, contre une exigence actuelle de ¥4 milliards après 10 ans. Ce changement affecte également la capacité des startups à lever des fonds sur le marché privé, car les fonds de capital-risque pourraient être plus réticents à investir étant donné la voie de sortie claire des introductions en bourse devenant plus incertaine.
"Les banques sont sélectives et soutiennent les entreprises qui non seulement répondent à la nouvelle exigence de la TSE, mais ont aussi un fort potentiel de croissance après la cotation", a déclaré Reika Matsuda, associée fondatrice de Shiza Ventures Inc. Cela dit, certains banquiers et investisseurs s'attendent à ce que les introductions en bourse soutenues par du capital-investissement donnent un coup de pouce au marché à court terme. York Holdings, détenue par Bain Capital, vise une introduction en bourse dans les deux ans, tandis que Logisteed Ltd., soutenue par KKR, pourrait entrer en bourse en 2027. Toshiba Corp., soutenue par Japan Industrial Partners, cherche à revenir dès que possible, voire dès l'exercice financier 2028, selon des personnes proches du dossier.
"En considérant les opérations de relisting sponsorisées dans le pipeline, le marché des IPO pourrait atteindre une échelle raisonnable", a déclaré Hiroaki Shirano, responsable des solutions de capital privé chez Daiwa Securities Co. « Le nombre d'inscriptions devrait progressivement se rétablir car les perspectives d'IPO ne diminuent pas nécessairement, mais je ne pense pas que le nombre reviendra à 100 par an comme nous l'avions vu auparavant. » La plus grande introduction en bourse de cette année au Japon a été celle de l'opérateur d'application de taxis Go, qui a levé 607 millions de dollars. Smart HR Inc., l'opérateur de plateforme de ressources humaines soutenu par KKR & Co., qui fait partie des rares licornes japonaises, a retardé un accord potentiel car les investisseurs ont considéré que la valorisation visée était trop élevée, selon des personnes proches du dossier.
Source: Bloomberg Markets · Résumé par HeadlinesBriefing