
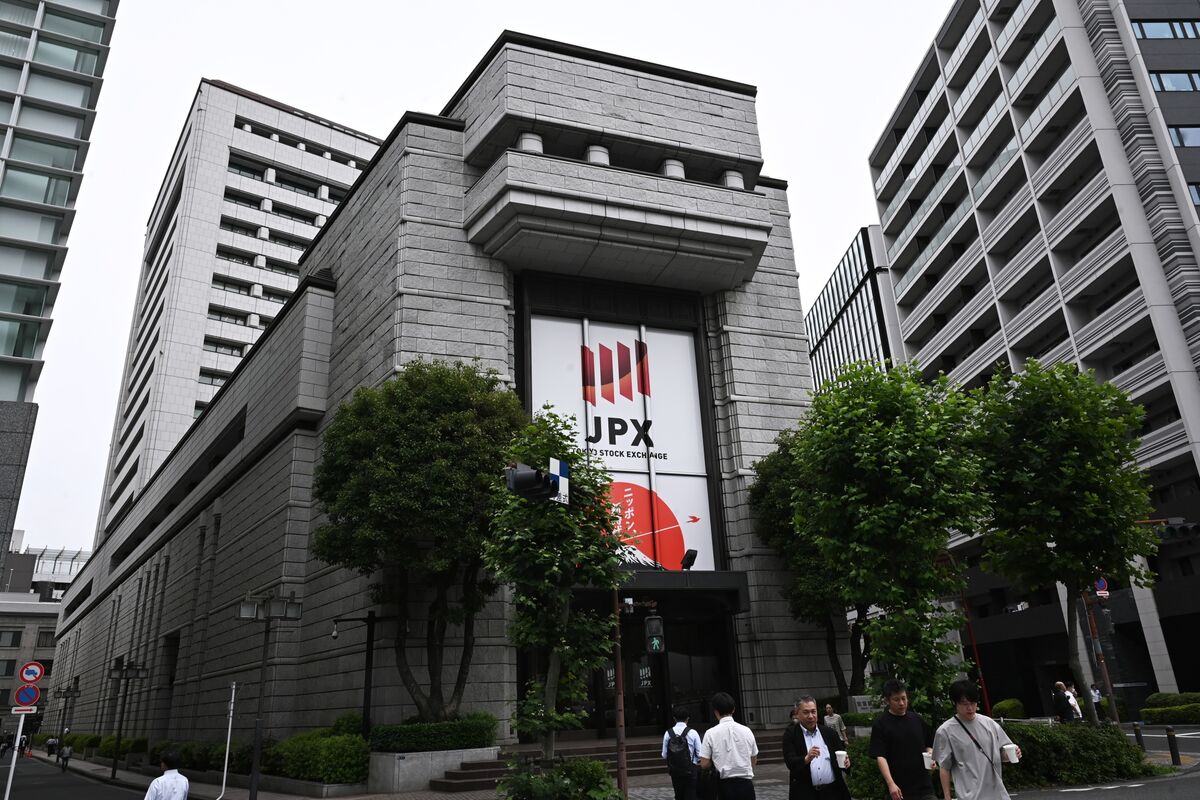
La sequía de acuerdos en Japón reduce la captación de fondos mediante IPO a su nivel más bajo en 14 años. La captación de fondos mediante ofertas públicas iniciales en Japón se está secando, en contraste con un auge de acuerdos en toda Asia, después de cambios regulatorios y una escasez de empresas relacionadas con inteligencia artificial que han agotado la tubería de cotizaciones. El número de ofertas iniciales cayó a 32 a finales de septiembre, el recuento más bajo de nueve meses desde 2012, según datos compilados por Bloomberg. Empresas incluyendo el proveedor de aplicaciones de taxis Go Inc. cayeron a un mínimo de cuatro años, incluso cuando la captación de fondos aumentó en el resto de Asia. Mientras que las empresas a lo largo de la cadena de suministro de IA han impulsado los acuerdos en todo el mundo, Japón aún no ha igualado la ola de startups que pueden capturar la imaginación de los inversores, como en China. Algunos aspirantes a salir a bolsa también fueron disuadidos por el plan de la Bolsa de Valores de Tokio de elevar el listón para que las empresas permanezcan listadas en su sección de startups, como parte de su esfuerzo por atraer más emisores de calidad.
"Más empresas decidieron que ahora no es el momento de salir a bolsa", dijo Masahito Watanabe, jefe del departamento de IPO de Mizuho Securities Co., añadiendo que lleva al menos dos a tres años preparar candidatos para una cotización en Japón. A partir de 2030, la bolsa de Tokio exigirá que las empresas en el Mercado de Crecimiento tengan un valor de mercado de al menos ¥10 mil millones ($63,2 millones) después de cinco años para permanecer listadas, en comparación con el requisito actual de ¥4 mil millones después de 10 años. Ese cambio también está afectando la capacidad de las startups para recaudar dinero en el mercado privado, ya que los fondos de capital de riesgo podrían ser más reacios a invertir con la ruta clara de salida de las IPOs volviéndose más incierta.
"Los bancos están siendo selectivos y apoyan a las empresas que no solo cumplen con el nuevo requisito de la TSE, sino que también tienen un fuerte potencial de crecimiento después de la cotización", dijo Reika Matsuda, socia fundadora de Shiza Ventures Inc. Dicho esto, algunos banqueros e inversores esperan que las ofertas respaldadas por capital privado impulsen el mercado a corto plazo. York Holdings, propiedad de Bain Capital, tiene como objetivo salir a bolsa dentro de dos años, mientras que Logisteed Ltd., respaldada por KKR, podría salir a bolsa en 2027. Toshiba Corp., respaldada por Japan Industrial Partners, busca regresar lo antes posible en el año fiscal 2028, según personas familiarizadas con el asunto.
"Considerando las operaciones de relistado patrocinado en la cartera, el mercado de IPO podría alcanzar un tamaño razonable", dijo Hiroaki Shirano, jefe de soluciones de capital privado en Daiwa Securities Co. "El número de cotizaciones se recuperaría gradualmente ya que las perspectivas de IPO no están necesariamente disminuyendo, pero no creo que el número vuelva a llegar a 100 al año como solíamos ver." La mayor IPO de este año en Japón ha sido la salida a bolsa del operador de aplicaciones de taxis Go, que recaudó $607 millones. Smart HR Inc., operadora de plataformas de recursos humanos respaldada por KKR & Co., que es una de las pocas unicornios japonesas, ha retrasado un posible acuerdo ya que los inversores consideraron que la valoración objetivo era demasiado alta, según personas familiarizadas con el asunto.
Fuente: Bloomberg Markets · Resumido por HeadlinesBriefing