
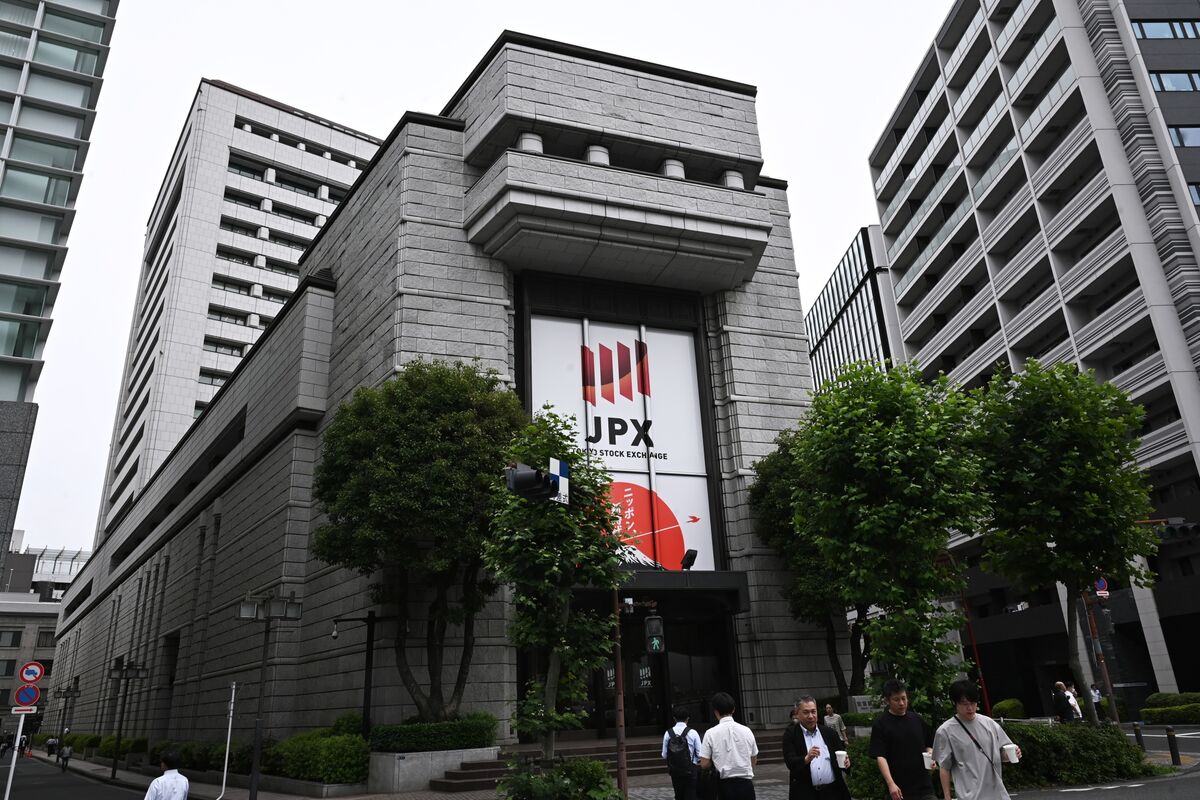
Der Deal-Mangel in Japan hat die IPO-Finanzierung auf ein 14-Jahres-Tief gedrückt. Die Finanzierung durch Erstnotierungen an der Börse in Japan trocknet aus, im Gegensatz zu einem Deal-Boom in ganz Asien, nachdem regulatorische Änderungen und ein Mangel an künstlich-intelligenz-bezogenen Unternehmen den Börsengang-Pipeline aufgebraucht haben. Die Anzahl der Erstnotierungen ist auf 32 bis Ende September gefallen, der niedrigste Neun-Monats-Wert seit 2012, laut von Bloomberg zusammengestellten Daten. Unternehmen einschließlich des Taxi-App-Anbieters Go Inc. sind auf einen Vier-Jahres-Tief gefallen, obwohl die Finanzierung in anderen Teilen Asiens gestiegen ist. Während Unternehmen entlang der KI-Lieferkette weltweit Deals getrieben haben, hat Japan noch nicht die Welle von Startups erreicht, die die Fantasie der Investoren beflügeln können, wie in China. Einige IPO-Kandidaten wurden auch dadurch abgeschreckt, dass die Tokioter Börse plant, die Voraussetzungen für Unternehmen zu erhöhen, um im Startup-Segment gelistet zu bleiben, als Teil ihrer Bemühungen, mehr hochwertige Emittenten anzuziehen.
"Mehr Unternehmen haben entschieden, dass jetzt nicht der richtige Zeitpunkt ist, an die Börse zu gehen", sagte Masahito Watanabe, Leiter der IPO-Abteilung bei Mizuho Securities Co., und fügte hinzu, dass die Vorbereitung von Kandidaten für einen Börsengang in Japan mindestens zwei bis drei Jahre dauert. Ab 2030 wird die Tokioter Börse verlangen, dass Unternehmen im Wachstumsmarkt einen Marktwert von mindestens ¥10 Milliarden ($63,2 Millionen) nach fünf Jahren aufweisen müssen, um gelistet zu bleiben, im Vergleich zur aktuellen Anforderung von ¥4 Milliarden nach 10 Jahren. Diese Änderung wirkt sich auch darauf aus, wie Startups Kapital im privaten Markt aufbringen können, da Venture-Capital-Fonds möglicherweise zurückhaltender werden zu investieren, da der klare Ausstiegsweg über IPOs unsicherer wird.
"Banken sind selektiv und unterstützen Unternehmen, die nicht nur die neue Anforderung der TSE erfüllen, sondern auch nach der Notierung ein starkes Wachstumspotenzial haben", sagte Reika Matsuda, Gründungspartnerin von Shiza Ventures Inc. Damit gesagt, erwarten einige Banker und Investoren, dass private-equity-gestützte Angebote dem Markt kurzfristig einen Aufschwung geben könnten. Bain Capital gehörende York Holdings plant, innerhalb von zwei Jahren an die Börse zu gehen, während KKR-unterstützte Logisteed Ltd. möglicherweise im Jahr 2027 öffentlich wird. Japan Industrial Partners-unterstützte Toshiba Corp. strebt eine Rückkehr bereits im Geschäftsjahr 2028 an, wie Personen mit Kenntnis der Sache angegeben haben.
"Angesichts der gesponserten Wiederlistungsgeschäfte in der Pipeline könnte der IPO-Markt eine angemessene Größe erreichen", sagte Hiroaki Shirano, Leiter der Private-Capital-Lösungen bei Daiwa Securities Co. „Die Anzahl der Notierungen würde sich langsam erholen, da die IPO-Aussichten nicht notwendigerweise sinken, aber ich glaube nicht, dass die Zahl wieder auf 100 pro Jahr zurückkehren wird, wie wir es früher sahen.“ Das größte IPO in Japan dieses Jahr war der Börsengang des Taxi-App-Betreibers Go, der $607 Millionen einbrachte. Die KKR & Co.-unterstützte Smart HR Inc., Betreiberin einer Human-Ressourcen-Plattform und eine der wenigen japanischen Einhörner, hat einen möglichen Deal verzögert, da Investoren die angestrebte Bewertung als zu hoch betrachteten, wie Personen mit Kenntnis der Sache angegeben haben.
Quelle: Bloomberg Markets · Zusammengefasst von HeadlinesBriefing