
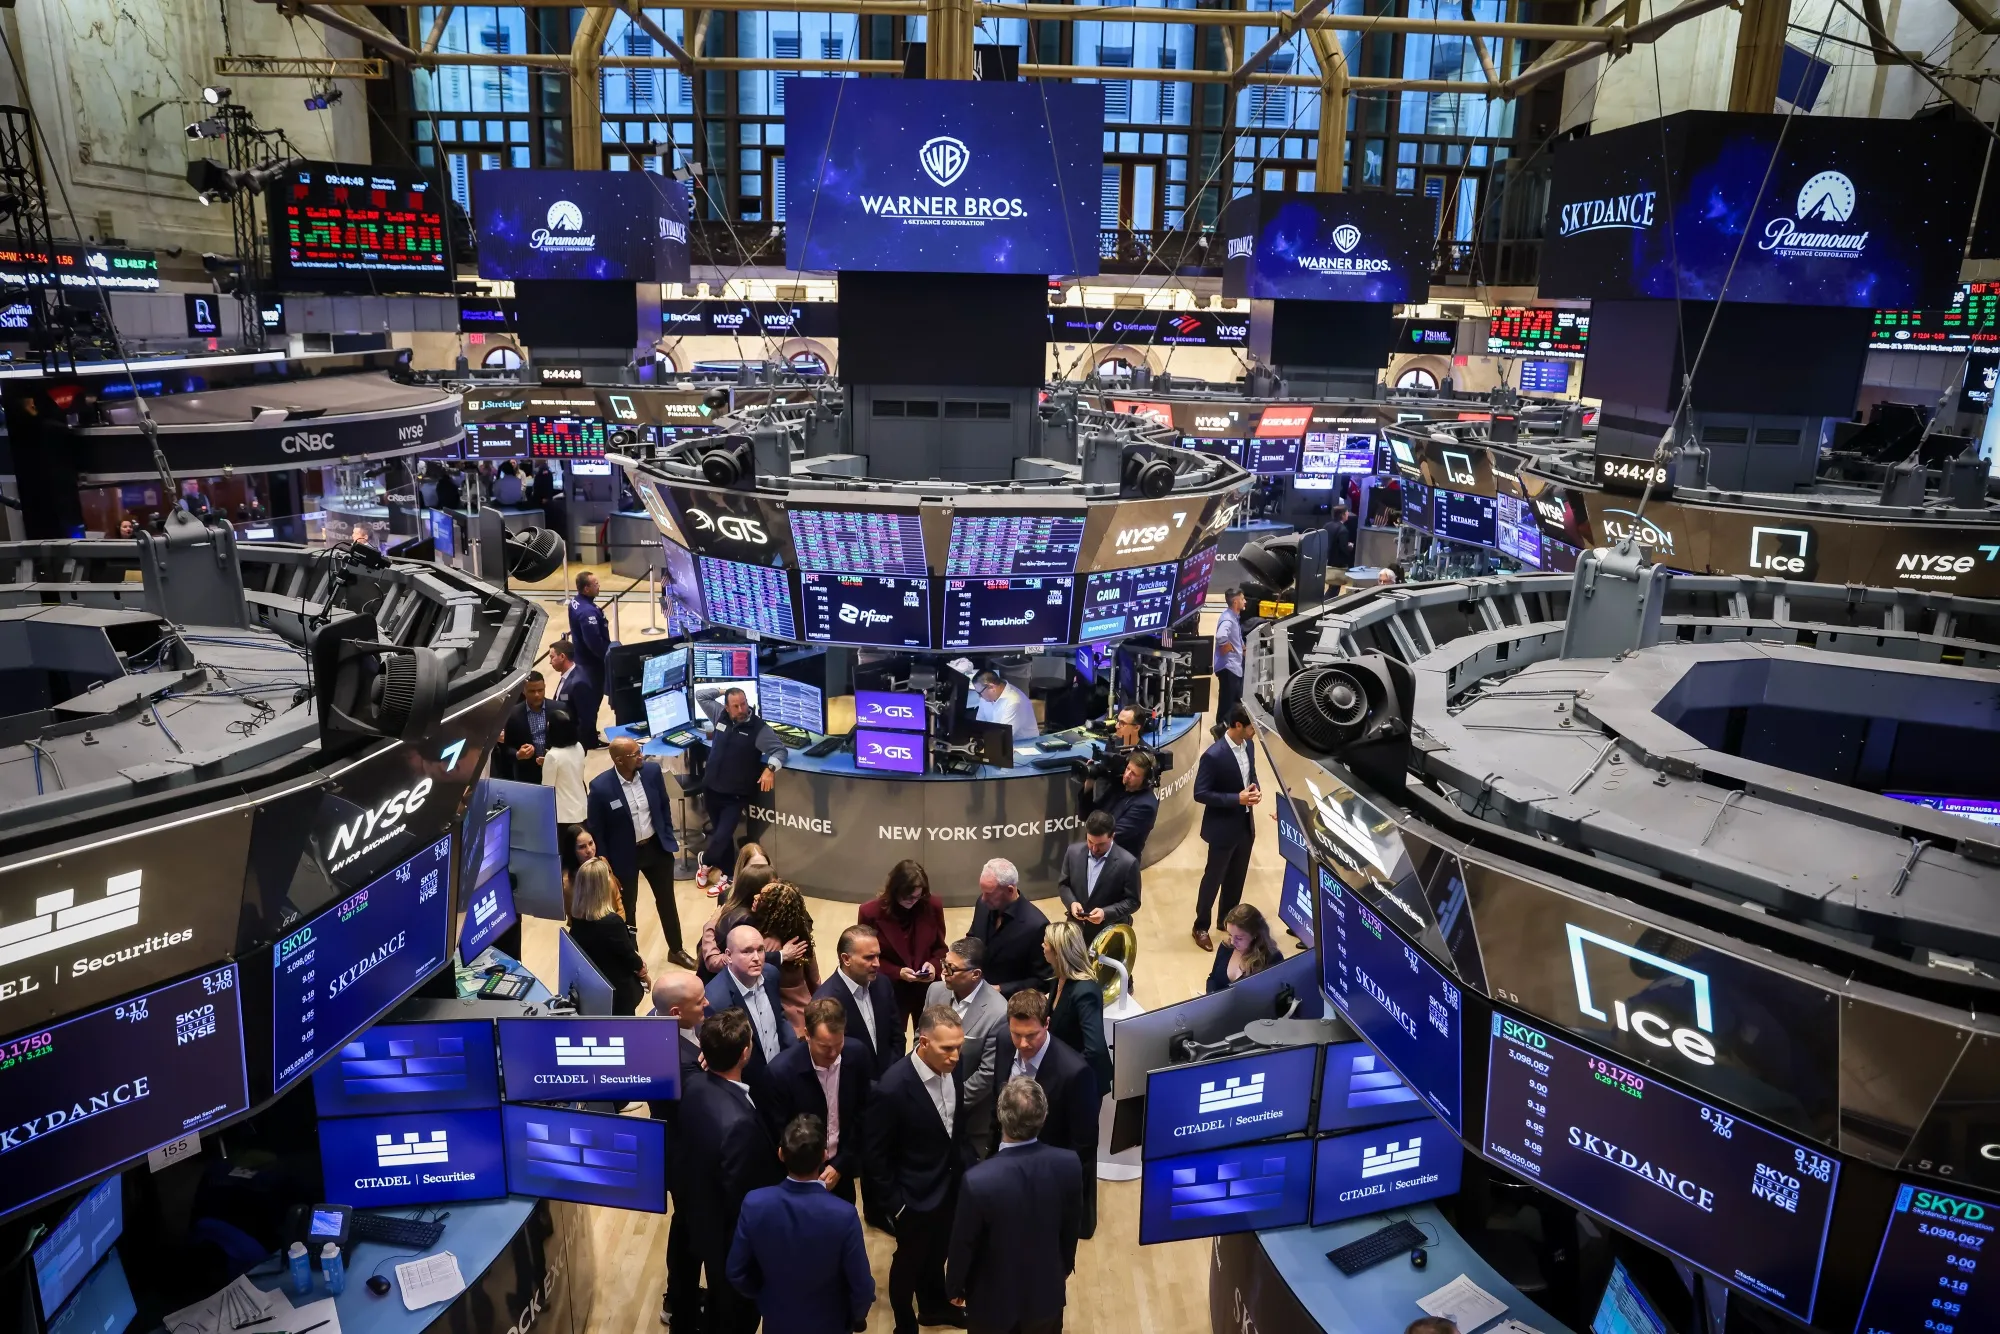
Les obligations de Skydance Corp. se sont encore affaiblies mardi, et le coût de la protection de la dette de la société contre un défaut a bondi, les investisseurs s'inquiétant de la rentabilité de l'entreprise après son acquisition de Warner Bros. Discovery Inc. pour 110 milliards de dollars.
Les obligations à haut rendement de la société, au taux de 9,125 % et échéance 2036, ont perdu environ 2,5 cents par dollar pour s'établir à 91 cents mardi, selon Trace. Ces titres avaient été émis à 100 cents par dollar le 30 septembre.
Les prix de la dette de Skydance ont globalement baissé depuis que la société a émis de la dette fin septembre pour financer l'acquisition. La chute de ses obligations de haute qualité a fait que la nouvelle dette a accusé le plus fort retard par rapport au marché large depuis les pires moments de la pandémie de Covid-19, selon une note de JPMorgan Chase & Co. publiée mardi.
Mardi, les primes de risque des obligations de qualité investissement de Skydance, au coupon de 7,55 % et échéance 2033, sont passées à 2,95 points de pourcentage, contre 2,87 points vendredi. Ces obligations avaient été émises fin septembre avec un écart de 2,375 points de pourcentage.
Sur le marché des dérivés, le prix de la protection de la dette de la société sur cinq ans a grimpé à 5,728 points de pourcentage, contre 5,132 points vendredi.
Skydance Corp. a finalisé le rachat de Warner Bros. Discovery le 6 octobre, l'une des plus importantes acquisitions de l'histoire des médias. Un représentant de Skydance n'était pas immédiatement disponible pour un commentaire.
Source: Bloomberg Markets · Résumé par HeadlinesBriefing