
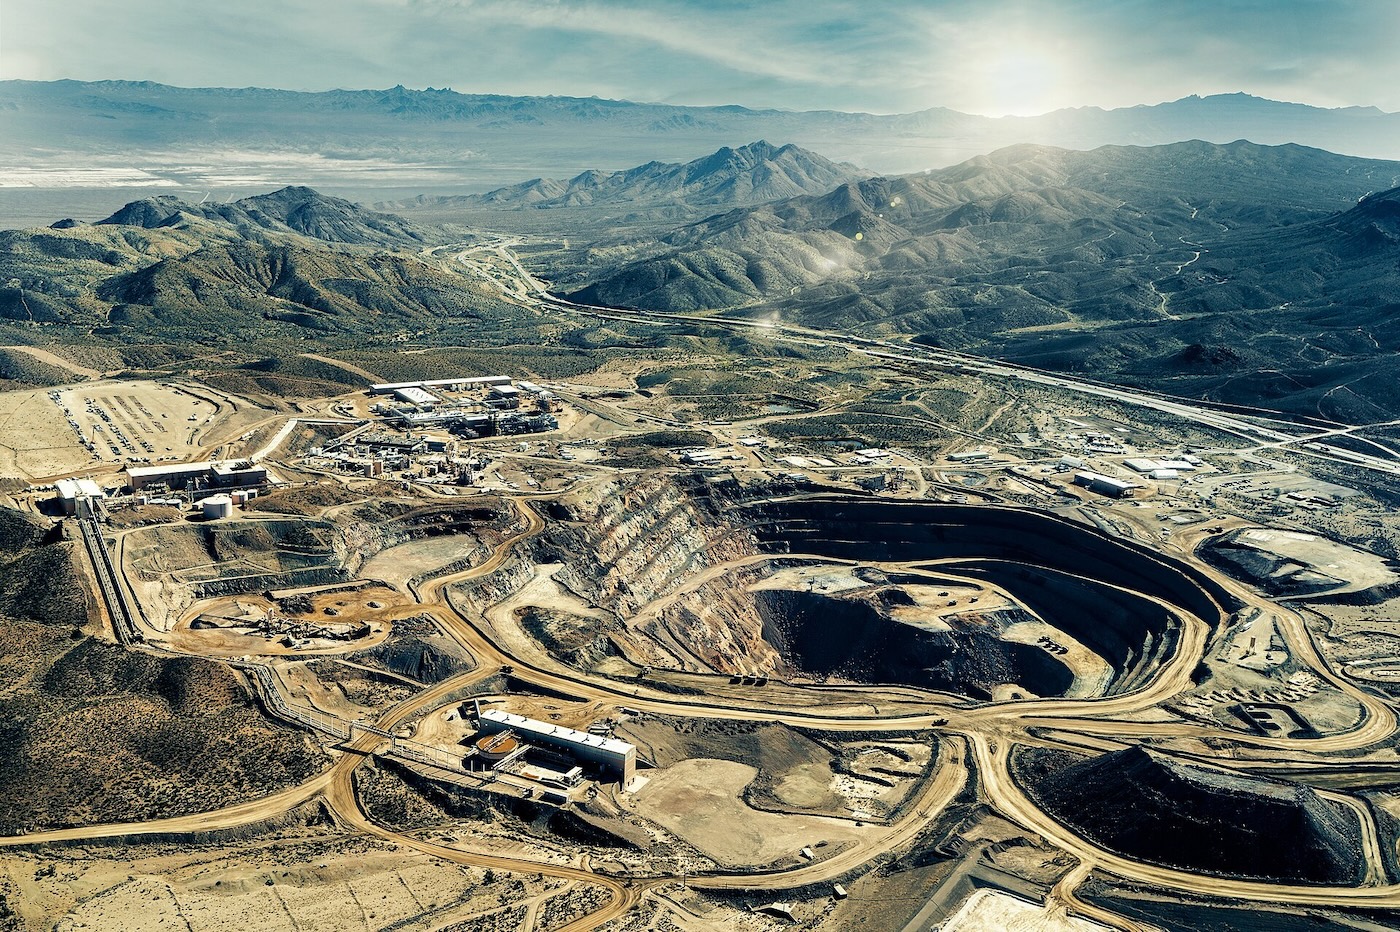
2025年10月,北京对其稀土出口实施了全面管制。此后,这些管制一次次以短暂的缓期方式被暂停,最近一次延至11月10日,并纳入一项持续至2027年1月10日的更广泛贸易休战协议。这些缓期每次都是在美国做出让步之后才出现,显示出中国在出口博弈中的筹码。然而,中国即便在休战期间仍在收紧销售,使买家几乎别无选择,只能尽可能争取能拿到的货源。6月,北京将美国寄望用来建立替代供应的两家公司——MP Materials和USA Rare Earth——列入了出口管制名单。
华盛顿重建供应链的努力尚未达到问题所需的规模和持久性。《大而美法案》包含高达1000亿美元的贷款额度,专门用于关键矿产,因此资金已经存在。缺少的是那些将提供并受益于这些供应的各方之间的利益一致,以及一个有足够耐心、能够维持十年或更长时间战略的政治体系。
作者认为,资本市场擅长为高效供应提供融资,却不擅长为二元结果融资,例如针对一个可以操纵价格和供应的垄断性国家卖家的保险。仅靠补贴无法填补这一缺口,而当前的政府工具是在市场失灵的环境中使用的市场工具。
他们提出了一种可能同时跨越经济与政治障碍的融资工具:一种或有可转换证券,若北京将供应武器化,该证券将转换为所有权。
来源: Hacker News · 由HeadlinesBriefing整理摘要