
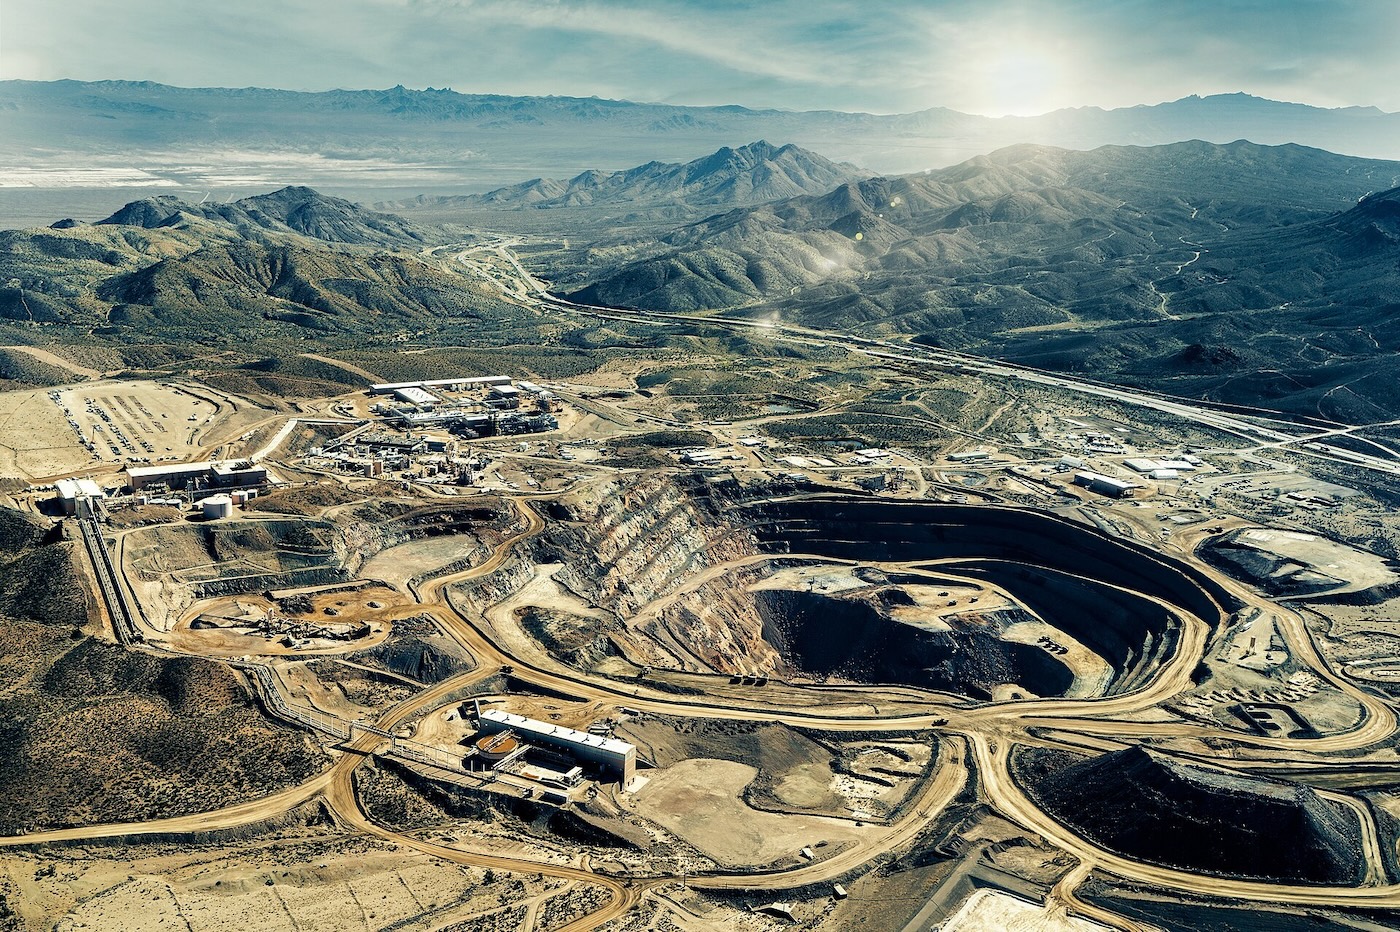
En octobre 2025, Pékin a imposé de vastes contrôles sur ses exportations de terres rares. Depuis, ces contrôles ont été suspendus par de brefs sursis successifs, le plus récent jusqu'au 10 novembre, dans le cadre d'une trêve commerciale plus large courant jusqu'au 10 janvier 2027. Ces sursis n'ont été accordés, à plusieurs reprises, qu'après des concessions américaines, ce qui illustre l'effet de levier de la Chine dans le conflit sur les exportations. Pourtant, la Chine a continué de restreindre les ventes pendant la trêve, laissant aux acheteurs peu d'autres options que de prendre ce qu'ils peuvent obtenir. En juin, Pékin a placé MP Materials et USA Rare Earth, les deux entreprises sur lesquelles les États-Unis comptent pour bâtir une offre de substitution, sur une liste de contrôle des exportations.
L'effort de Washington pour reconstruire la chaîne d'approvisionnement n'a pas encore atteint l'ampleur ni la durabilité qu'exige le problème. La loi « One Big Beautiful Bill Act » prévoit jusqu'à 100 milliards de dollars de capacité de prêt destinés aux minéraux critiques, donc les capitaux existent. Ce qui fait défaut, c'est l'alignement des intérêts entre les acteurs qui fourniraient ces minéraux et en bénéficieraient, ainsi qu'un système politique suffisamment patient pour maintenir une stratégie sur une décennie ou plus.
Les auteurs soutiennent que les marchés de capitaux financent bien une offre efficace, mais mal des résultats binaires, comme une assurance contre un État vendeur en situation de monopole capable de manipuler à la fois le prix et la disponibilité. Les subventions seules ne combleront pas ce fossé, et les outils publics actuels sont des outils de marché déployés dans un environnement de défaillance du marché.
Ils proposent un instrument de financement susceptible de franchir à la fois les obstacles économiques et politiques : un titre convertible conditionnel qui se transforme en participation si Pékin utilise l'approvisionnement comme arme.
Source: Hacker News · Résumé par HeadlinesBriefing