
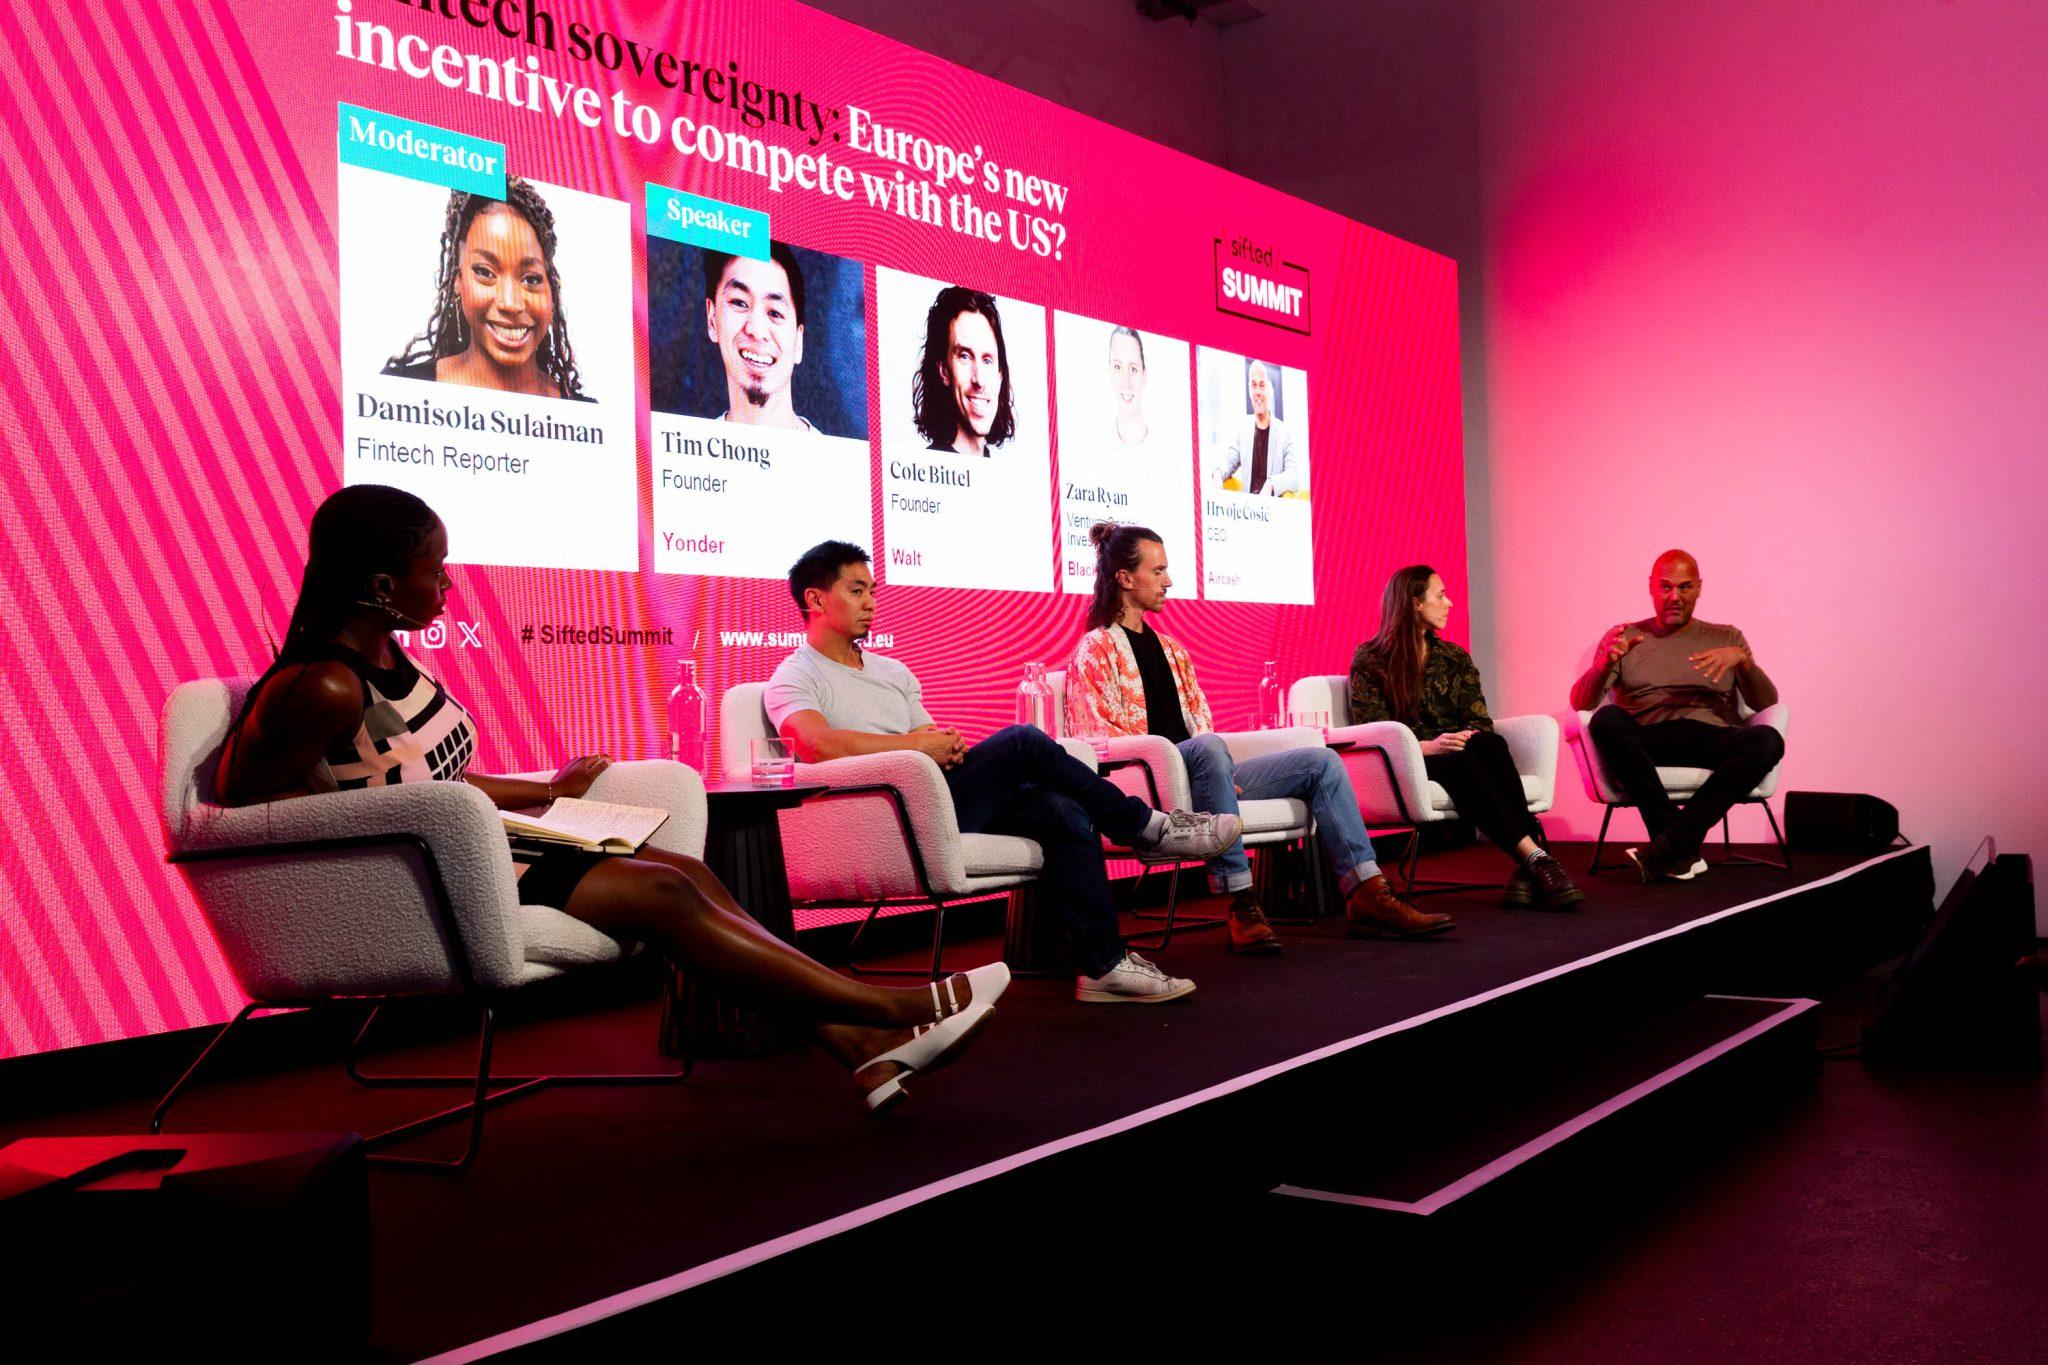
Die Debatte über die finanzielle Souveränität Europas im Bereich FinTech hat sich über den Kontinent hinweg intensiviert. Während Branchenführer den Bedarf an größerer Kontrolle über digitale Zahlungen und die Bankinfrastruktur betonen, argumentieren Kritiker, dass diese Ambitionen erheblichen praktischen Hindernissen gegenüberstehen. Laut einer aktuellen Analyse stoßen Bemühungen, autonome europäische Zahlungssysteme zu etablieren, auf technische Komplexität, regulatorische Fragmentierung und geopolitische Spannungen, die eine einheitliche Umsetzung unterminieren.
Experten schlagen vor, dass die rasche Entwicklung der dezentralen Finanzen und grenzüberschreitenden Zahlungsnetzwerke einen monolithischen Ansatz weniger lebensfähig macht als kollaborative Standards. Der Drang nach Selbstversorgung kollidiert oft mit etablierten internationalen Rahmenbedingungen, was zu fragmentierten Märkten statt kohärenter Lösungen führt. Darüber hinaus erzeugen Bedenken hinsichtlich Datenschutz, Cybersicherheit und Compliance-Anforderungen abweichende nationale Wege.
Wichtige Entitäten: Unternehmen: Europäische Union | Standorte: Europa, EU
Häufig gestellte Fragen: Wird die FinTech-Souveränität in Europa erfolgreich sein?
Der aktuelle Stand der Forschung deutet darauf hin, dass Herausforderungen bestehen bleiben. Technische Interoperabilitätsprobleme, unterschiedliche regulatorische Landschaften und Widerstand von globalen Zahlungsnetzwerken deuten darauf hin, dass ein einheitliches Modell der FinTech-Souveränität in Europa erheblichen Hindernissen gegenübersteht. Kollaborative statt vorschriftsmäßiger Ansätze könnten effektiver sein.
Quelle: Sifted · Zusammengefasst von HeadlinesBriefing